Pago de contado
Reduce la exposición a intereses del financiamiento, aunque debes reservar presupuesto para impuestos, escrituración, registros, estudios y adecuaciones.


Patrimonio inmobiliario · Opciones de compra
Comprar un terreno sin crédito bancario es una posibilidad para quienes prefieren explorar pagos de contado, acuerdos directos con desarrolladores u otros esquemas contractuales. La clave no es solo la mensualidad: es conocer el costo total, la certeza jurídica y cuándo podrás utilizar el lote.
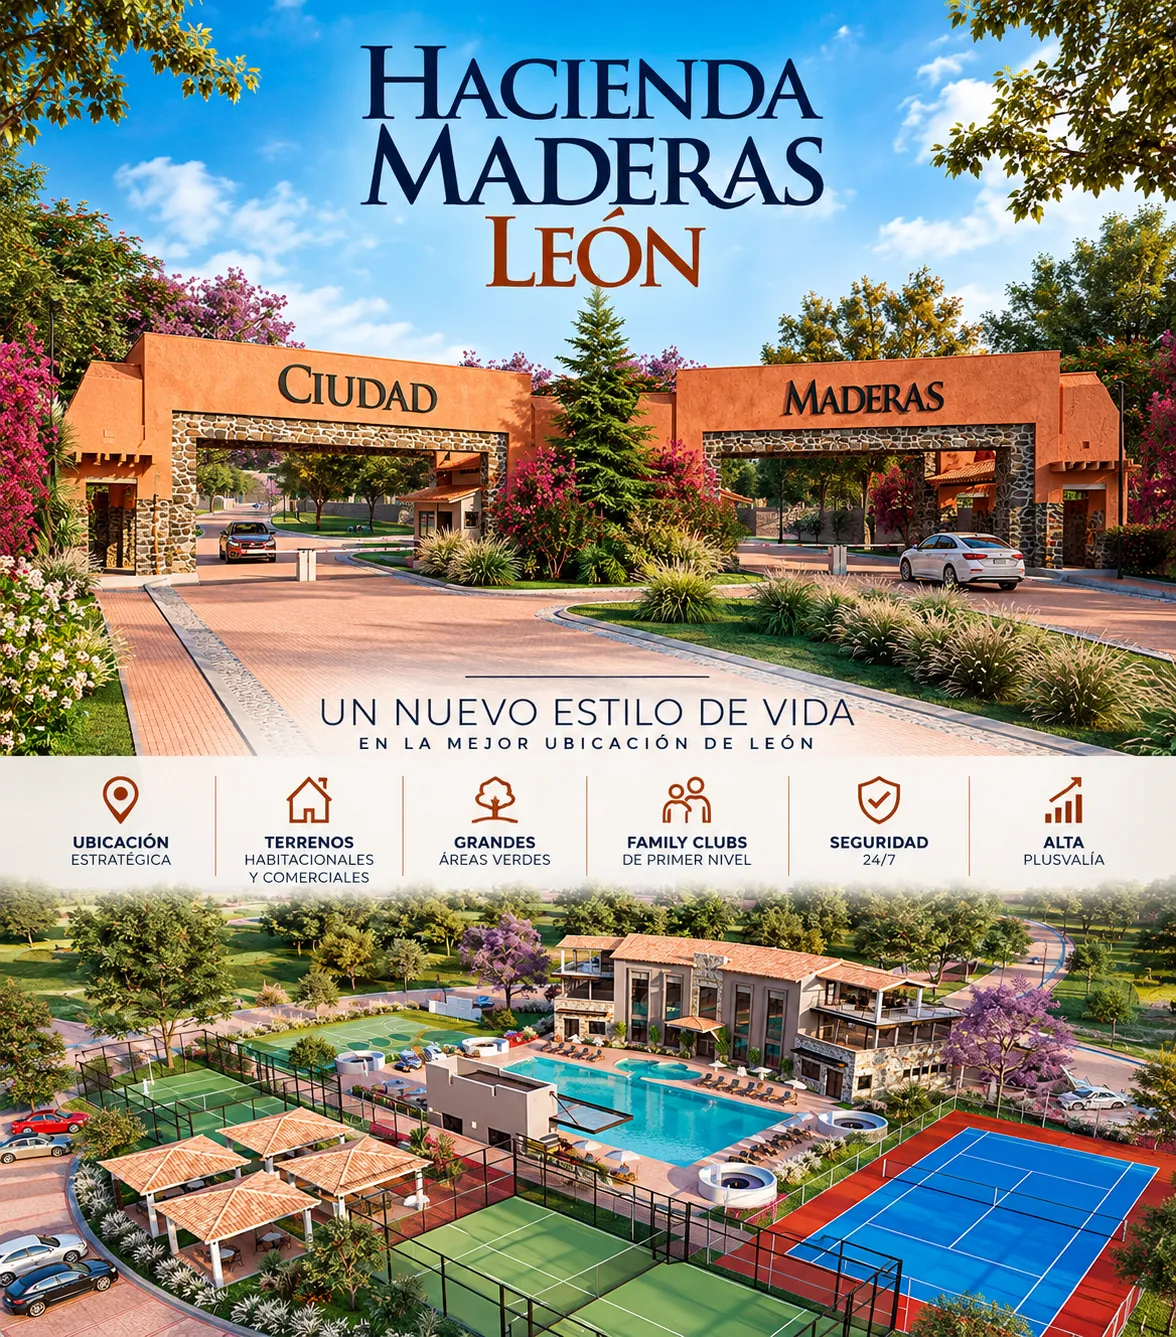
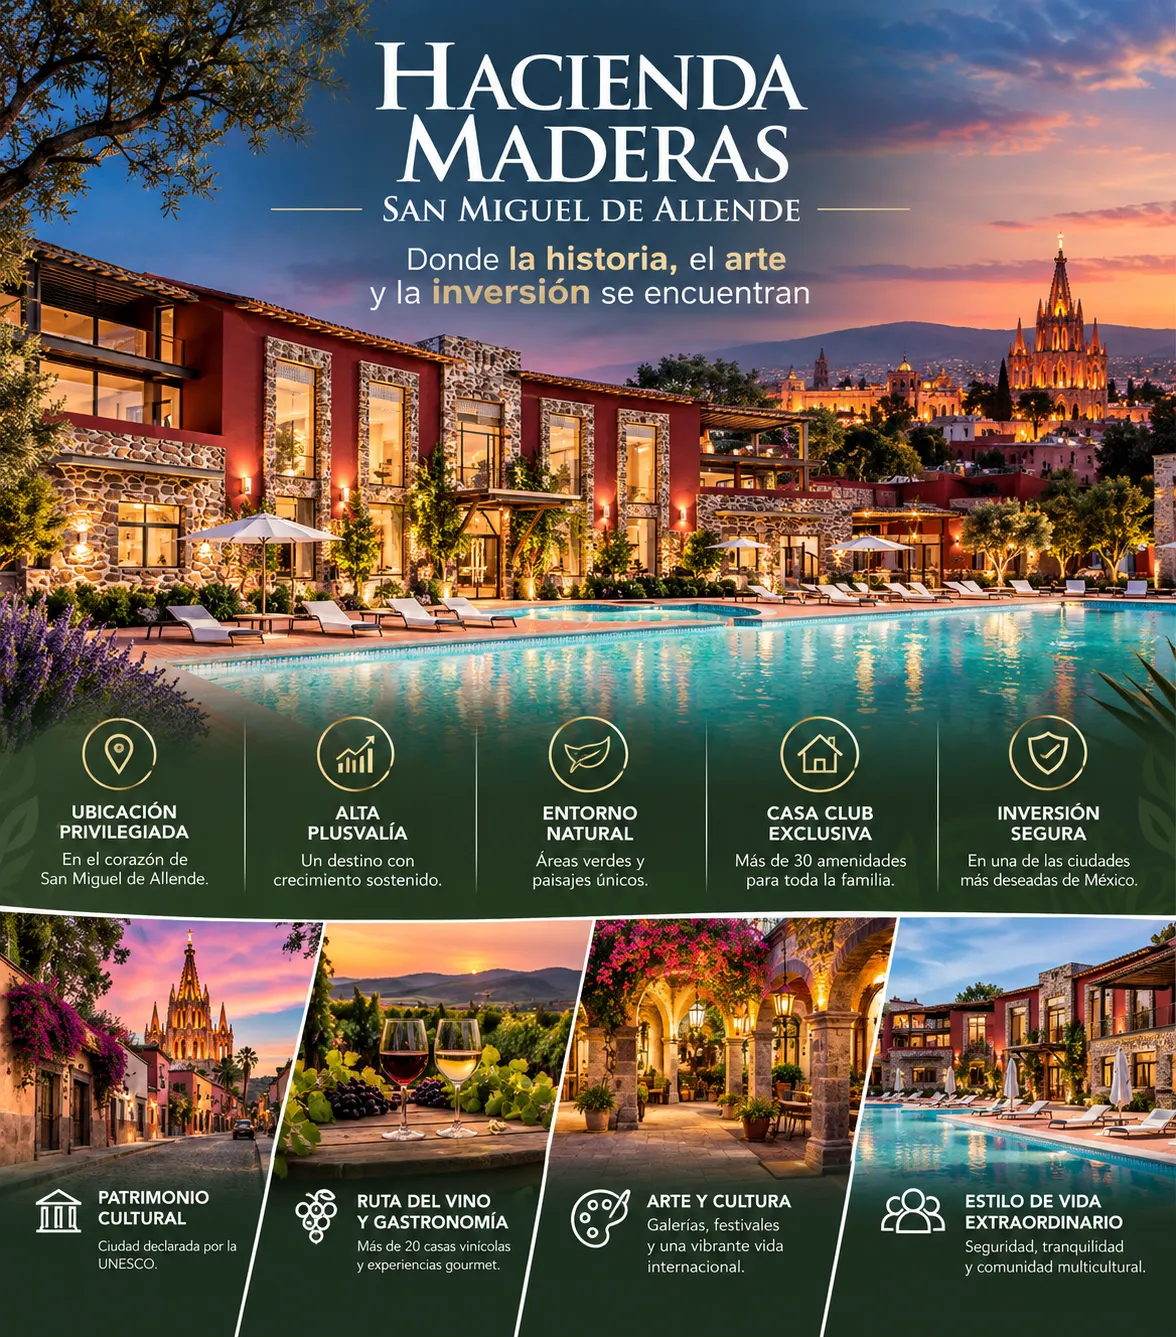
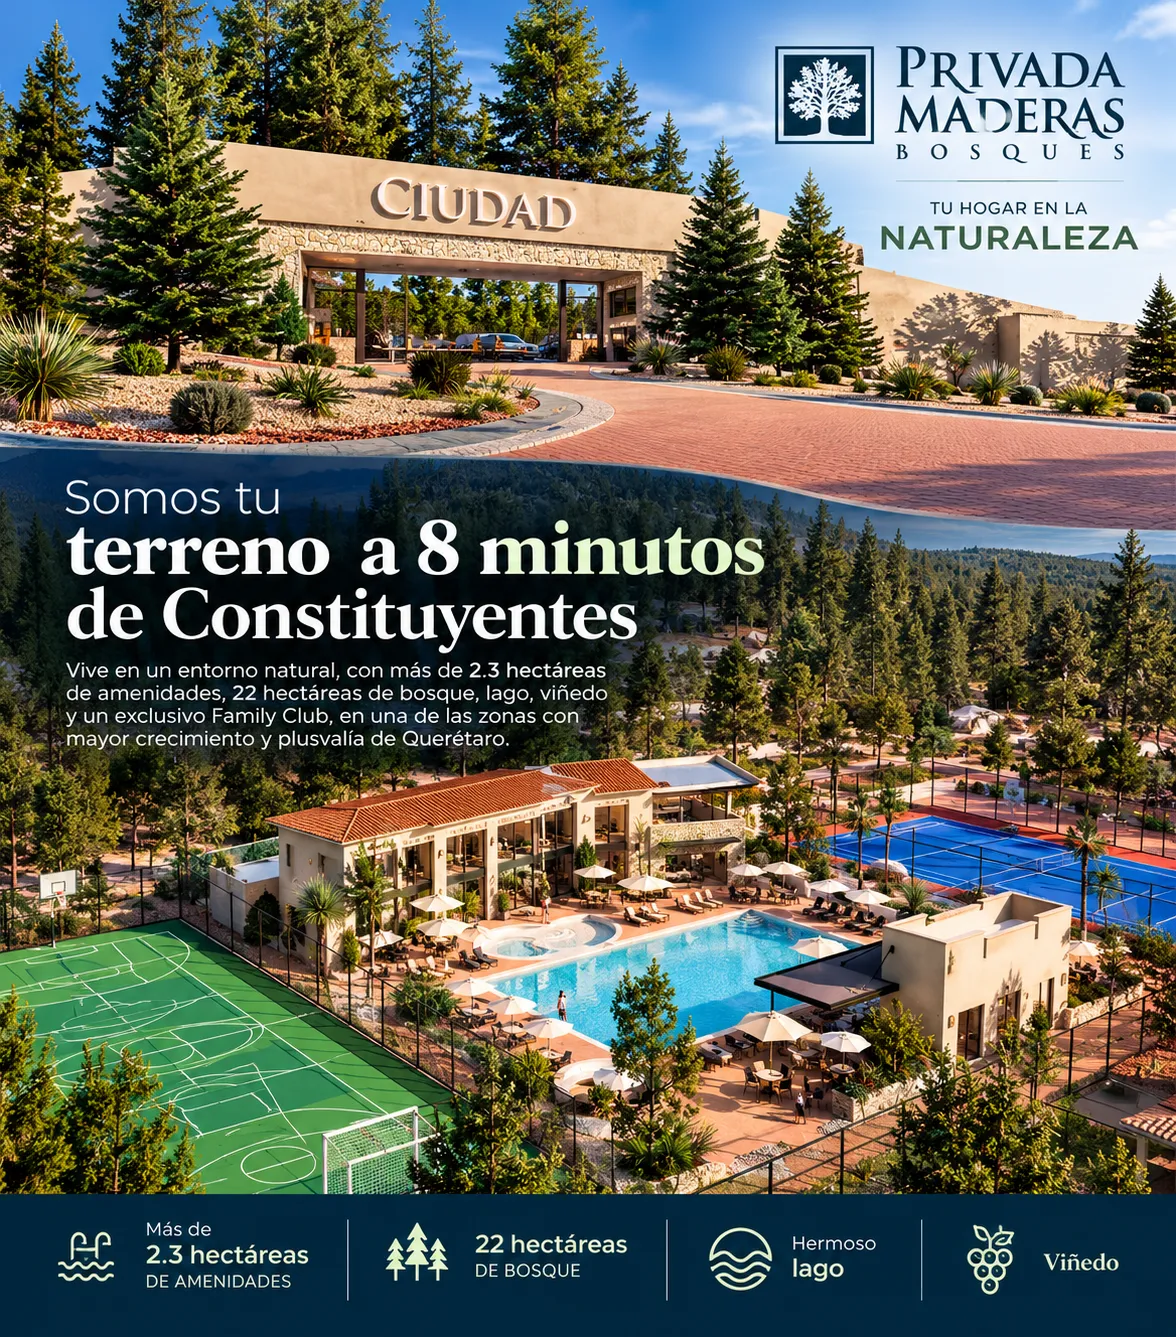
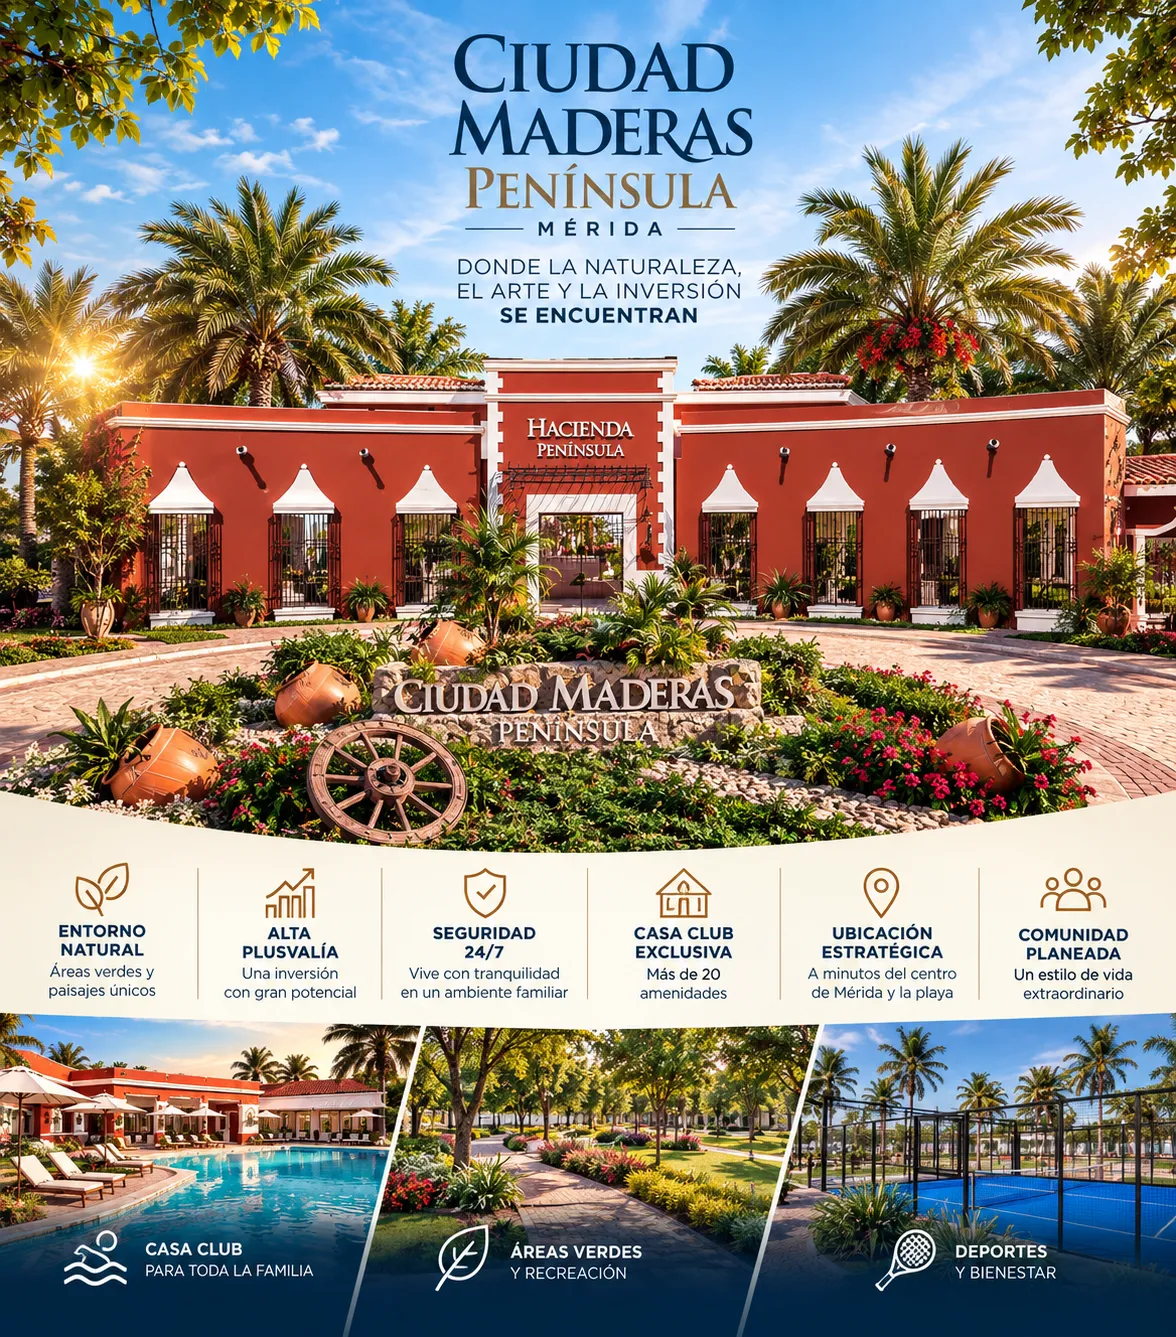
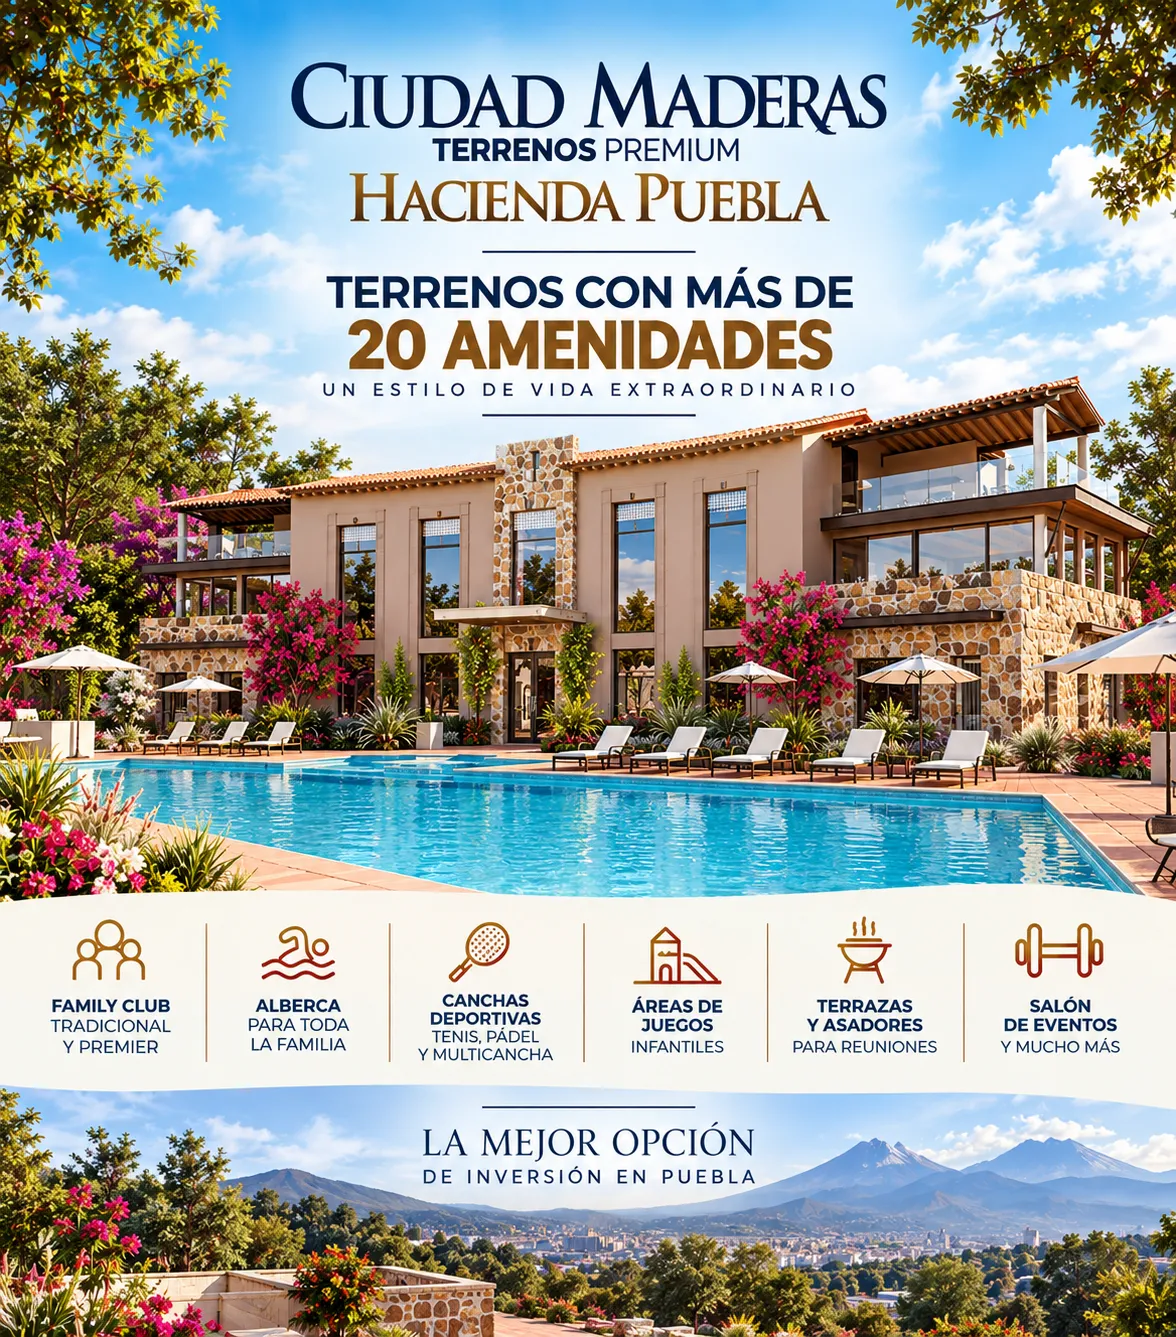
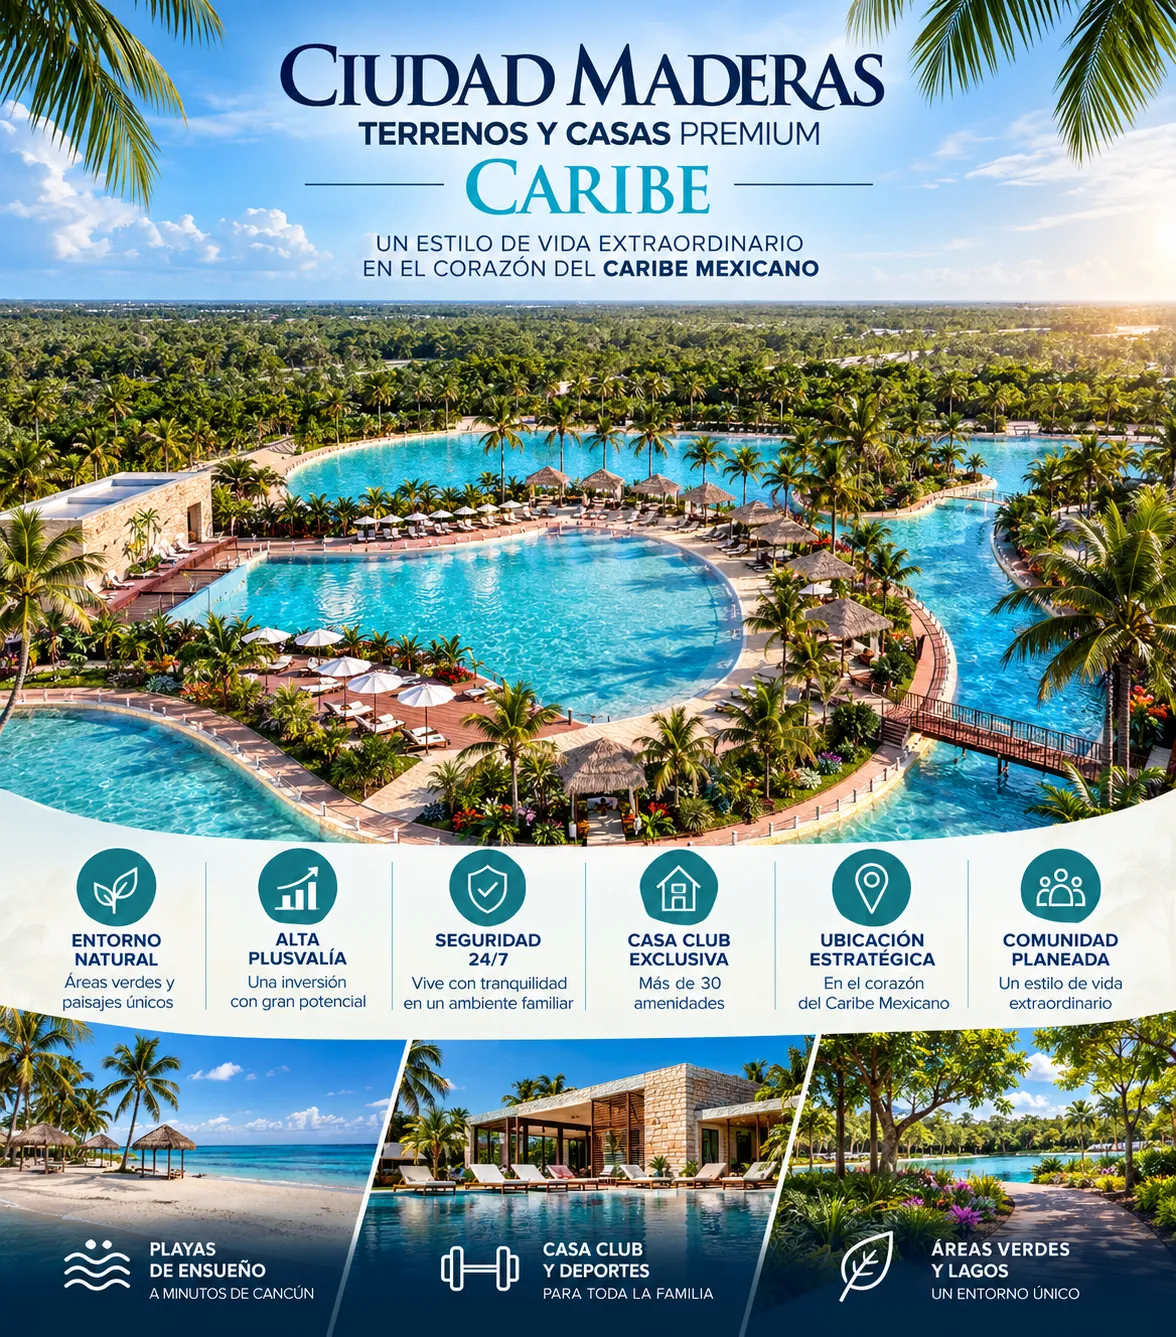
En esta guía encontrarás criterios prácticos para comparar alternativas y conocer qué información conviene solicitar al evaluar desarrollos residenciales, incluidos los de Ciudad Maderas, sin asumir que todas las ubicaciones cuentan con las mismas condiciones.
02 · Formas de adquisición
La expresión comprar terreno sin crédito bancario comprende distintos mecanismos. Antes de elegir, confirma por escrito quién vende, qué se entrega, cómo se realizan los pagos y qué sucede ante un incumplimiento.
Reduce la exposición a intereses del financiamiento, aunque debes reservar presupuesto para impuestos, escrituración, registros, estudios y adecuaciones.
Puede ofrecer enganche y mensualidades bajo contrato directo. Compara plazo, tasa, recargos, condiciones de entrega, amortización y pagos anticipados.
Es una negociación particular que requiere especial revisión de identidad, facultades de venta, situación registral y garantías antes de entregar dinero.
03 · Análisis financiero
Para comparar opciones de terrenos sin crédito bancario, construye un flujo de pagos hasta la fecha de liquidación. Distingue entre precio anunciado, precio de contrato y desembolso total esperado.
| Concepto | Pregunta relevante | Evidencia |
|---|---|---|
| Precio y descuentos | ¿El descuento está condicionado al plazo o al monto del enganche? | Cotización desglosada y vigencia. |
| Enganche | ¿Qué porcentaje se paga y es reembolsable en algún supuesto? | Contrato y recibos oficiales. |
| Mensualidades | ¿Son fijas? ¿Hay tasa, actualización, comisión o pago final? | Calendario completo de pagos. |
| Gastos adicionales | ¿Quién paga notaría, escrituración, impuestos, mantenimiento y servicios? | Estimaciones y cláusulas aplicables. |
| Salida anticipada | ¿Qué ocurre si adelantas pagos o decides cancelar? | Política de liquidación, cesión y rescisión. |
Ejemplo meramente ilustrativo: precio de $500,000, enganche de $100,000 y 40 pagos de $10,000 suman $500,000 antes de gastos adicionales, suponiendo ausencia de intereses y cargos. No representa una oferta de Ciudad Maderas.
↑ Volver al índice04 · Seguridad de la operación
No requerir financiamiento bancario no elimina la necesidad de una investigación legal y técnica. Según el estado, municipio y régimen de propiedad, los requisitos y trámites pueden variar.
05 · Decisión informada
Elegir bien implica relacionar tus objetivos con características verificables: conectividad actual, acceso a vialidades, cercanía de servicios, topografía, etapa de urbanización, costos recurrentes y posibilidad real de construir. No basta con que la zona tenga expectativas de crecimiento.
Prioriza disponibilidad de servicios, factibilidad constructiva, reglamento de obra, tiempos de entrega y costos de mantenimiento antes de comenzar tu proyecto.
Evalúa liquidez potencial, restricciones para vender o ceder, gastos durante la tenencia y escenarios conservadores de valorización, sin asumir plusvalía asegurada.
Al explorar desarrollos de Ciudad Maderas, compara la ficha y documentación de cada proyecto concreto: ubicación, etapa, superficies, condiciones comerciales y servicios pueden cambiar entre desarrollos. La información decisiva debe quedar sustentada en cotizaciones y documentos vigentes.
Conoce desarrollos residenciales, terrenos y propiedades inmobiliarias para diferentes proyectos de compra e inversión.
Encuentra departamentos, terrenos, locales comerciales, naves y bodegas industriales para comprar, invertir o ampliar las operaciones de tu empresa.
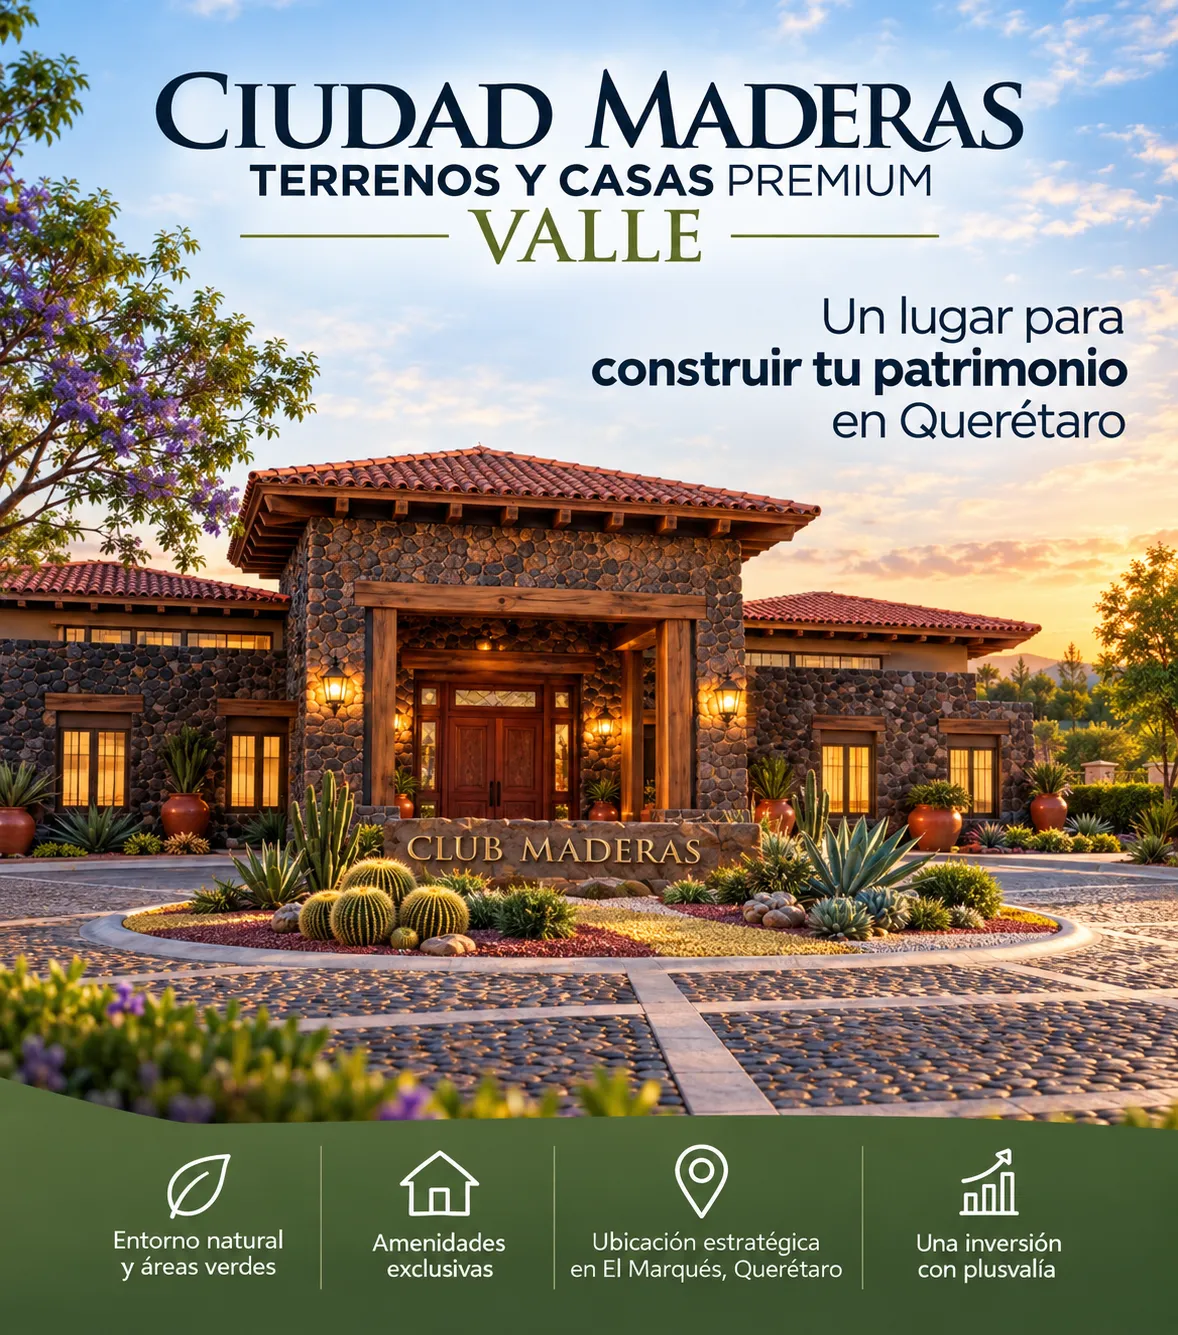
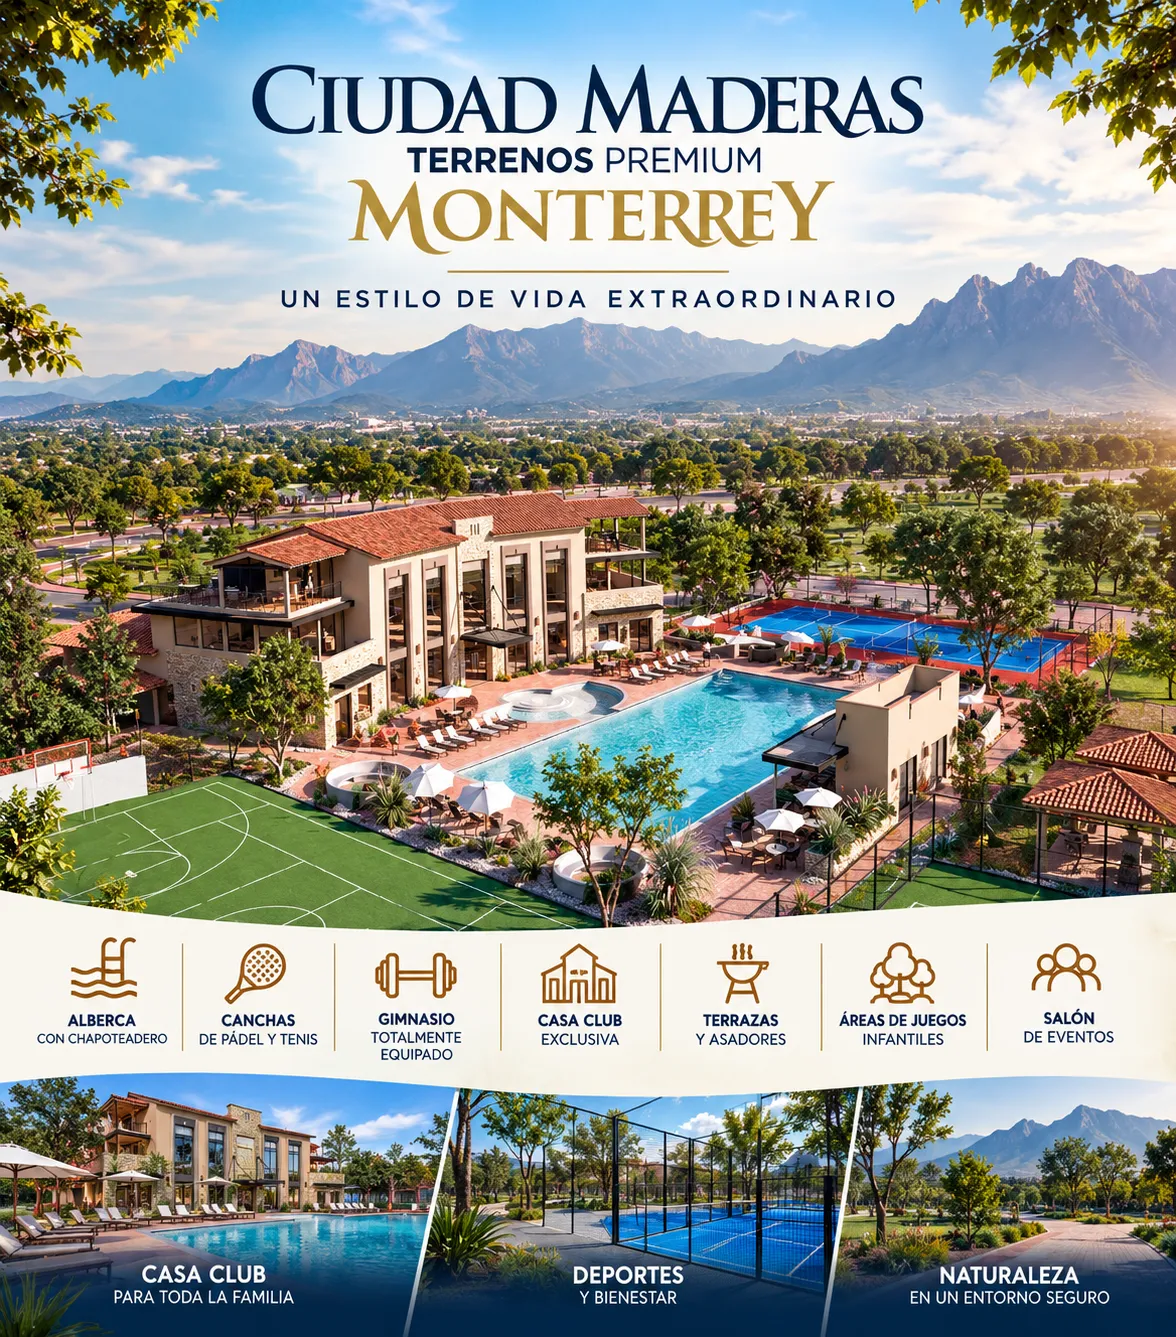
Descubre terrenos y casas en desarrollos residenciales de distintas ciudades de México. Explora ubicaciones, amenidades y opciones para construir tu hogar o desarrollar tu patrimonio.
06 · Respuestas prácticas
Sí, mediante contado o esquemas directos ofrecidos por ciertos vendedores. Cada opción puede imponer requisitos de identificación, ingresos, enganche o validación contractual.
No. Los intereses, comisiones y actualizaciones dependen del contrato. Pide un calendario con todos los pagos y el importe total a liquidar.
Depende de la situación del inmueble y de lo pactado. Antes de firmar, verifica si la escrituración procede al inicio, durante el plan o después de liquidar, y qué protecciones existen.
Puede haber recargos, intereses moratorios u otras consecuencias contractuales. Revisa plazos de gracia, avisos, posibilidades de regularización y cláusulas de rescisión.
Contrasta precio total, seguridad jurídica, infraestructura, accesibilidad, plazos y costos posteriores. Solicita información específica del proyecto y confirma su situación con profesionales competentes.
Contenido informativo; no sustituye asesoría notarial, legal, técnica o financiera para una operación específica.
↑ Volver al índice