INMO FINANZ
Encuentra departamentos, terrenos, locales comerciales, naves y bodegas industriales para comprar, invertir o ampliar las operaciones de tu empresa.


Comprar un terreno sin solicitar necesariamente un crédito hipotecario bancario puede ser una alternativa, siempre que comprendas el enganche, los pagos, los intereses y las condiciones de entrega o escrituración.
Antes de decidir
No compares solo la mensualidad.
Compara lo que pagarás durante todo el plazo y el momento en que tendrás derechos formalizados sobre el lote.
Es un acuerdo de pago entre comprador y vendedor o desarrollador, sujeto a condiciones establecidas en un contrato.
Identifica lote, superficie, etapa del proyecto, precio de contado y precio financiado.
Revisa cuánto debe pagarse al inicio, fechas, concepto de apartado y reglas de devolución.
Confirma plazo, interés ordinario y moratorio, ajustes, medio de pago y amortización.
Distingue posesión física, entrega de infraestructura y escrituración; pueden ocurrir en fechas diferentes.
Ambas vías pueden ser útiles según tu capacidad de pago y el estado legal del inmueble. Las condiciones reales deben revisarse en cada oferta; el financiamiento directo no implica automáticamente tasa cero, aprobación garantizada ni menores costos.
| Criterio | Directo con vendedor/desarrollador | Crédito bancario |
|---|---|---|
| Evaluación | Depende de reglas y documentación del oferente. | Suele incluir evaluación crediticia e ingresos. |
| Tasa y costo total | Revisar tasa, comisiones, precio a plazo y cargos. | Revisar tasa, CAT cuando aplique, seguros y gastos. |
| Garantías | Dependen del instrumento contractual acordado. | Pueden involucrar garantía hipotecaria u otra estructura. |
| Escrituración | Validar si ocurre al inicio, al liquidar o bajo otras condiciones. | Depende de la operación aprobada y de la formalización. |
Solicita dos cotizaciones con el mismo enganche y plazo. Suma enganche + mensualidades + intereses + comisiones + gastos de escrituración y mantenimiento. Así obtendrás una comparación del desembolso total, no solo de la cuota mensual.
Antes de entregar un anticipo, solicita documentación vigente y, cuando corresponda, revisión de un profesional legal o notario de la entidad federativa.
Pregunta qué servicios están disponibles hoy y cuáles están proyectados; pide alcances, responsables y fechas por escrito. Corrobora uso de suelo, factibilidades y permisos aplicables antes de basar tu decisión en promesas de urbanización.
Un terreno puede integrarse a una estrategia patrimonial, pero la liquidez y los costos posteriores también importan. Determina cuánto puedes aportar sin afectar gastos esenciales, reserva para emergencias y obligaciones vigentes.
Considera pagos del contrato, impuestos, escrituración, cuotas de mantenimiento y futuras obras.
Estima el efecto de atrasos en ingresos, tasas variables si las hay o gastos no previstos.
Distingue compra para construir, conservar o vender; la plusvalía no está garantizada.
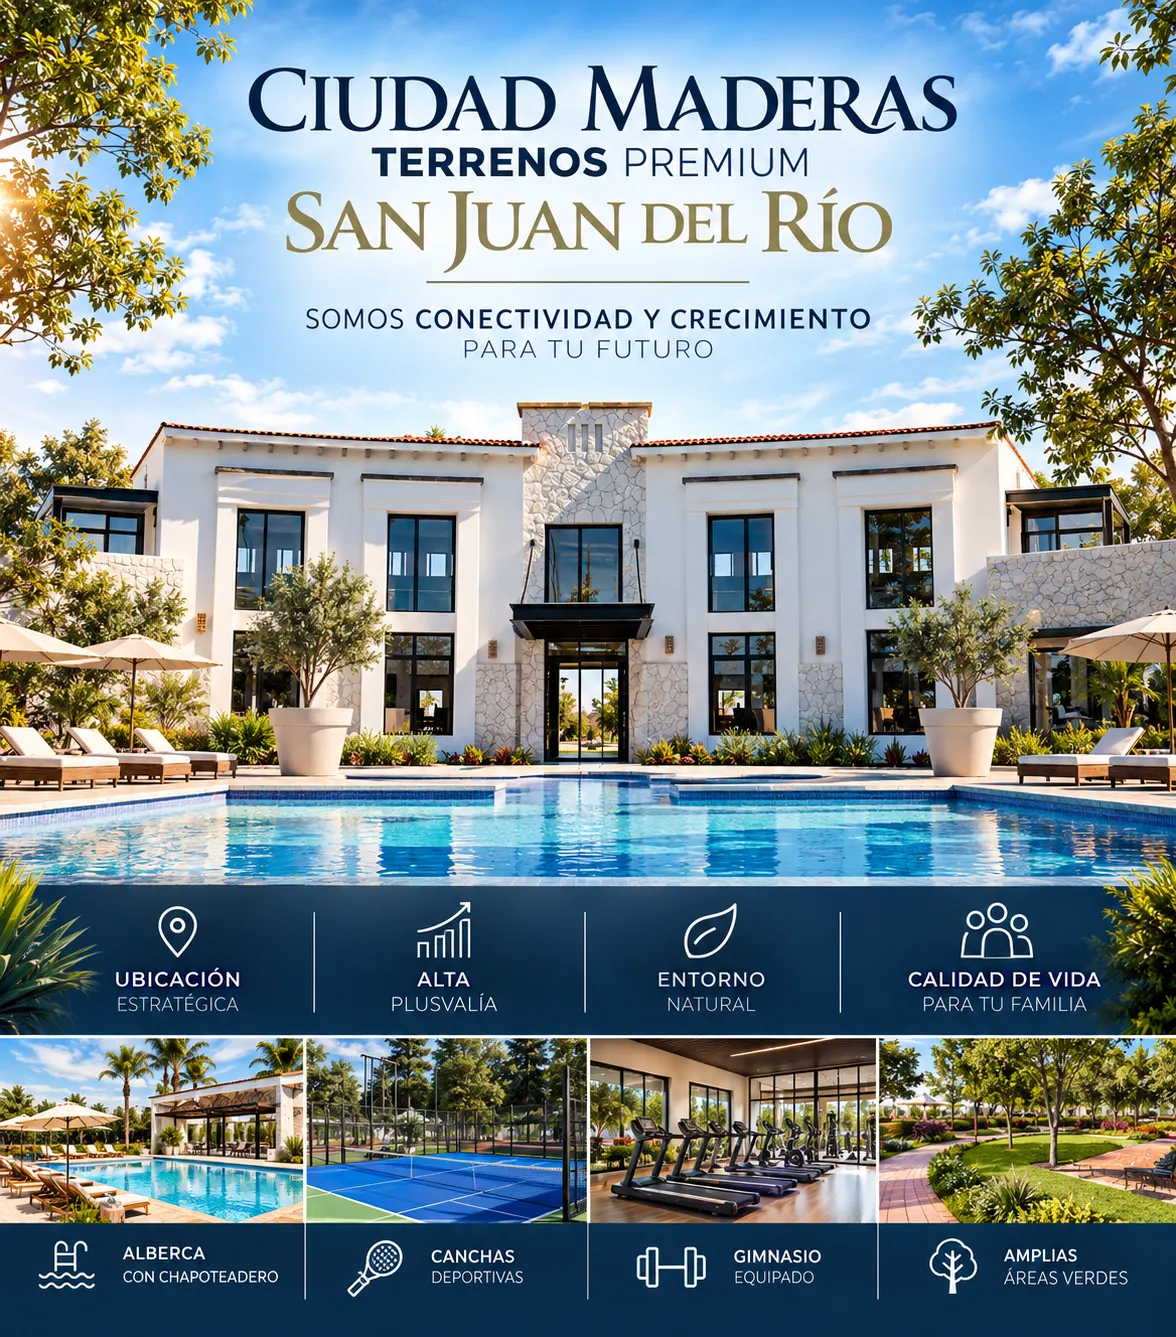
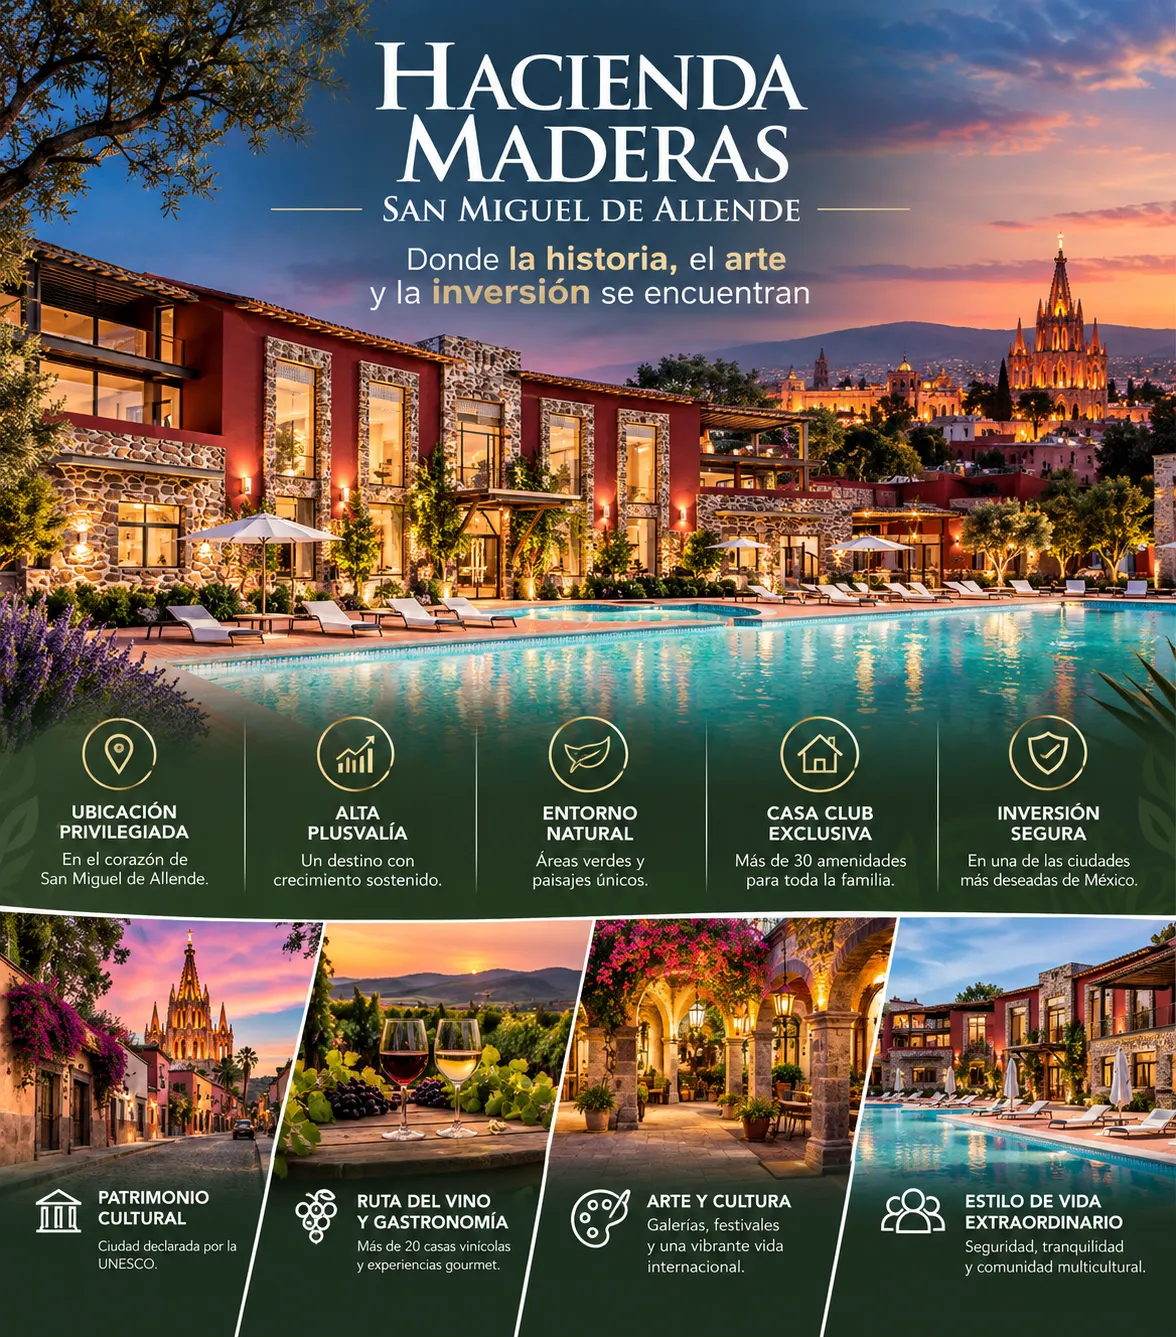
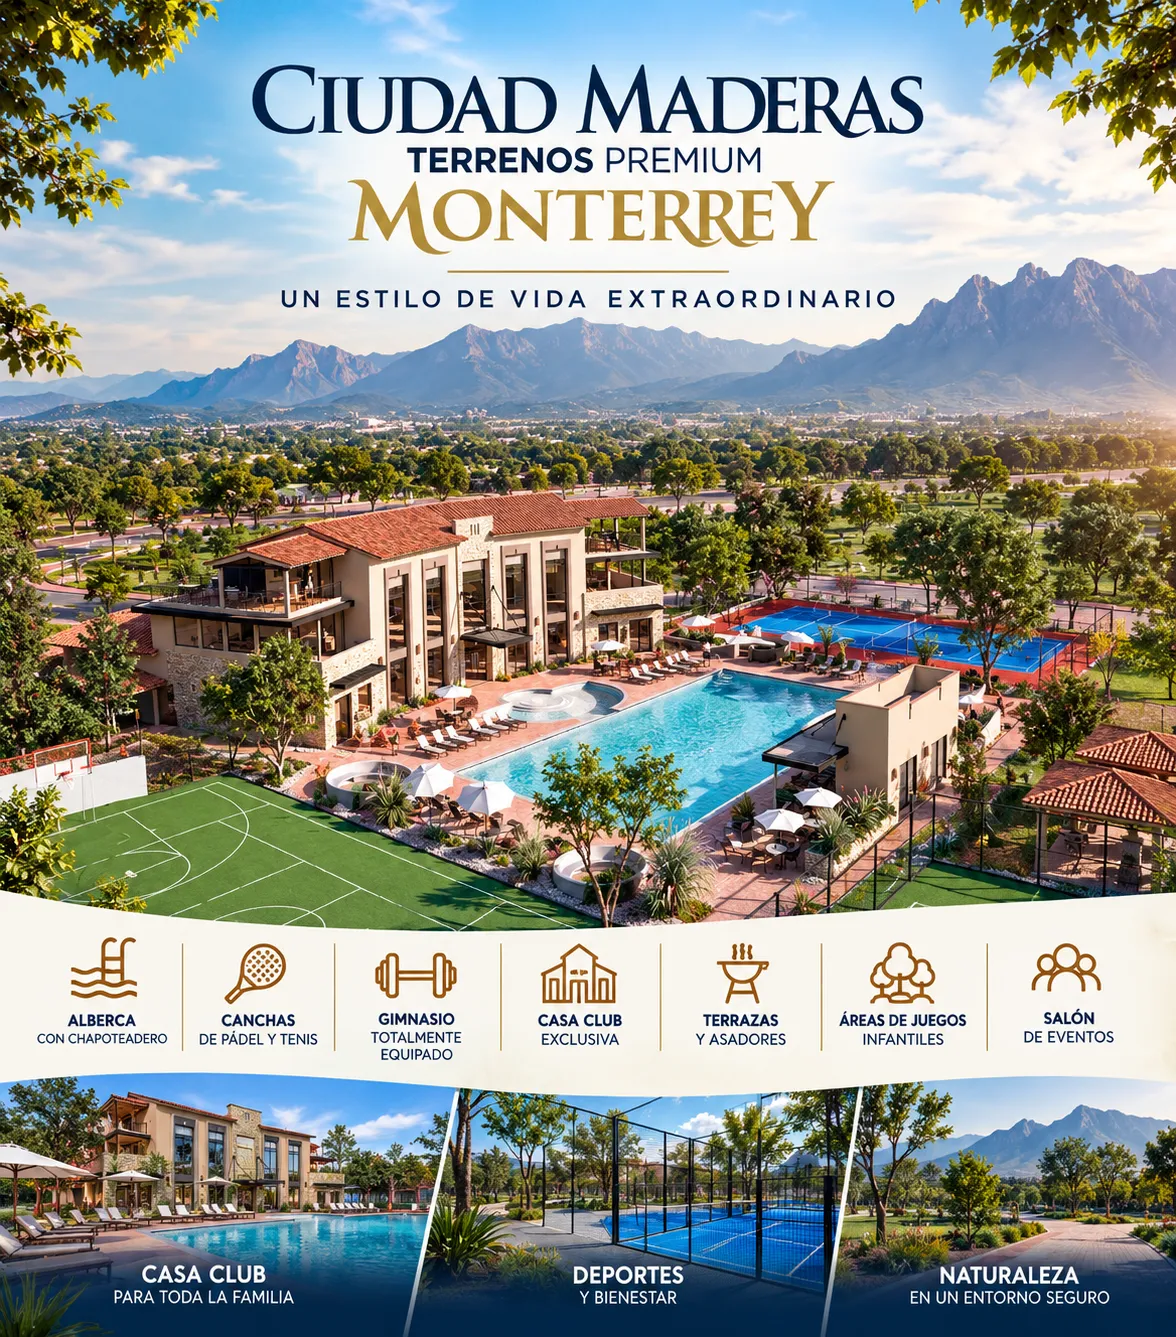
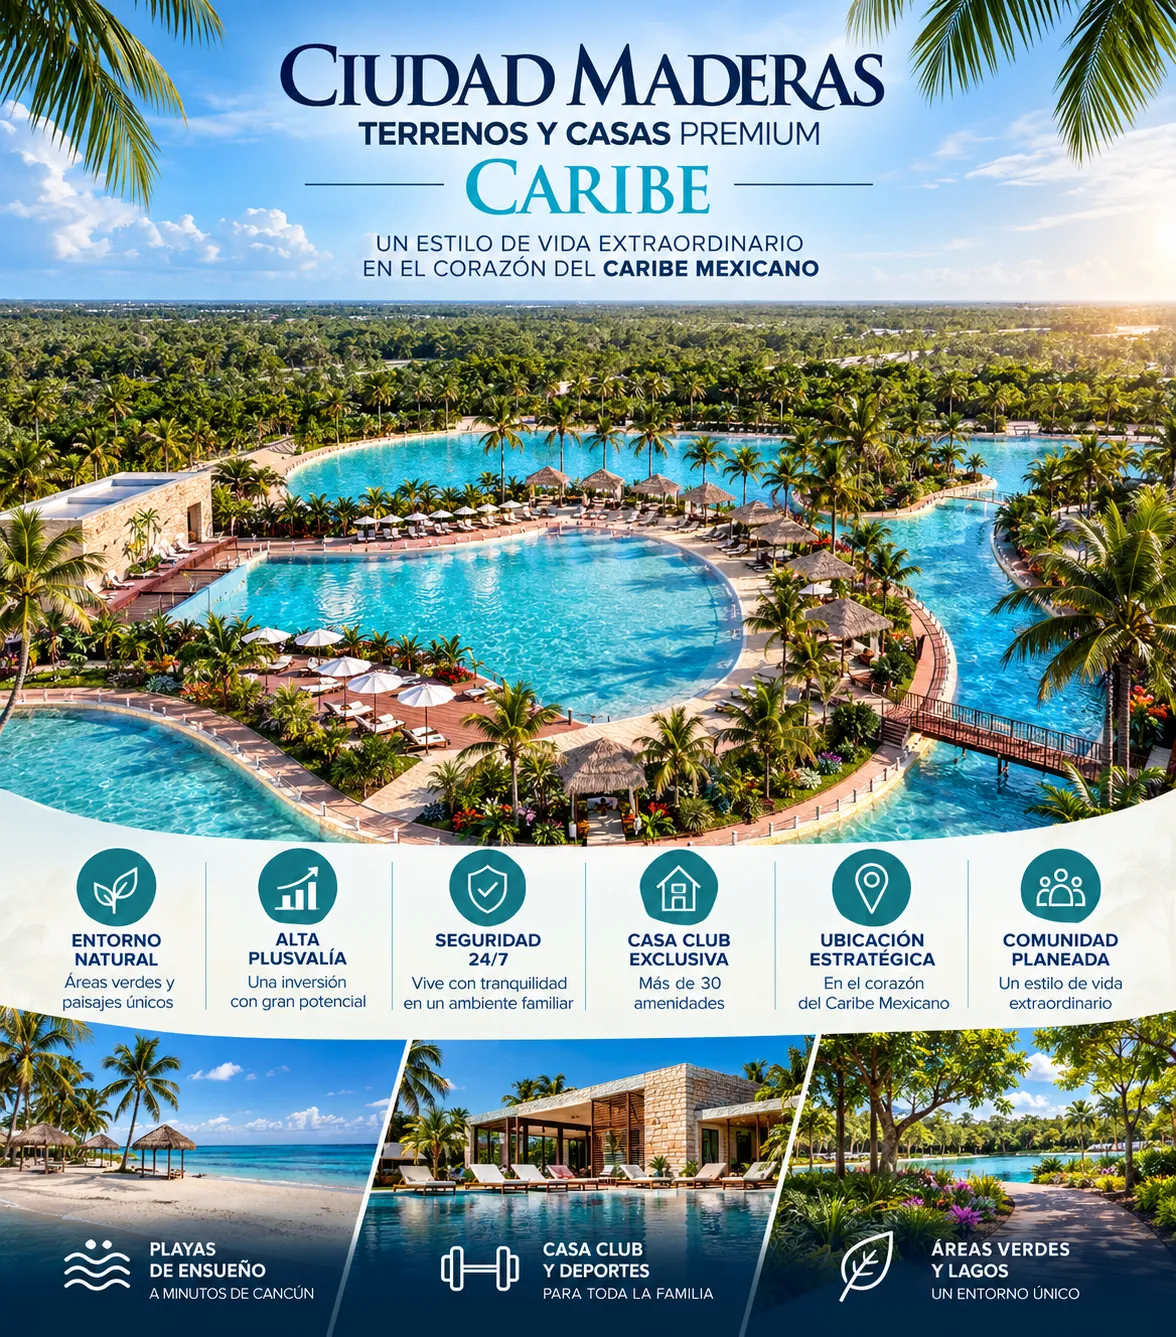
Al conocer desarrollos de Ciudad Maderas, contrasta la ubicación específica, disponibilidad, urbanización, amenidades, contrato y opciones de financiamiento de cada proyecto. Las condiciones pueden variar entre desarrollos y etapas.
Para profundizar, consulta esta misma Financiamiento directo de terrenos: guía y regresa a los aspectos que necesites validar.
{back}Conoce desarrollos residenciales, terrenos y propiedades inmobiliarias para diferentes proyectos de compra e inversión.
Encuentra departamentos, terrenos, locales comerciales, naves y bodegas industriales para comprar, invertir o ampliar las operaciones de tu empresa.
Descubre terrenos y casas en desarrollos residenciales de distintas ciudades de México. Explora ubicaciones, amenidades y opciones para construir tu hogar o desarrollar tu patrimonio.