Autos de empresa
Vehículos utilizados por personal comercial, supervisión o servicio. Deben declararse conductores, zona y uso real.


 LIMA SEGUROS
Carácterísticas y Ventajas
LIMA SEGUROS · FLOTILLAS Y TRANSPORTE
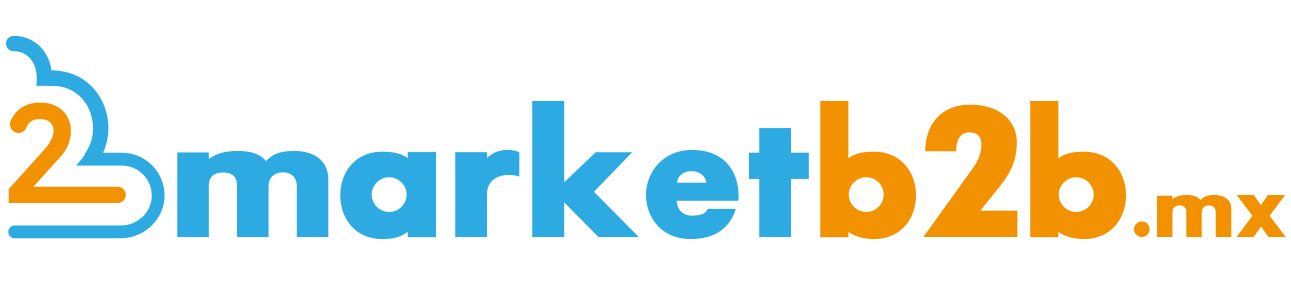
Un seguro para flotillas de autos y camiones ayuda a proteger los vehículos que sostienen tu operación. En Lima Seguros te orientamos para evaluar coberturas acordes con el tipo de unidad, su uso y las necesidades de tu empresa.
Desde autos de servicio y unidades de reparto hasta camiones de carga: cada operación requiere revisar riesgos, deducibles, límites y condiciones antes de contratar.
El seguro de flotilla agrupa vehículos bajo un esquema de contratación sujeto a las reglas de cada producto. El mínimo de unidades y la posibilidad de combinar categorías deben confirmarse en la propuesta.
Vehículos utilizados por personal comercial, supervisión o servicio. Deben declararse conductores, zona y uso real.
Camionetas y unidades de última milla. Se revisan mercancías transportadas, rutas, frecuencia y características de operación.
Unidades de carga con especificaciones de tonelaje, carrocería, capacidad, adaptaciones y tipo de servicio.
Operaciones por cuenta propia o prestación de servicios de transporte. La actividad y el ámbito territorial determinan requisitos de contratación.
| Protección | Qué puede amparar | Punto de revisión |
|---|---|---|
| Daños materiales | Daños a la unidad por riesgos contratados. | Deducible, valuación, reparación y exclusiones. |
| Robo total | Pérdida del vehículo por robo amparado. | Dispositivos requeridos, deducible y obligaciones de aviso. |
| Responsabilidad civil | Daños cubiertos a terceros por la circulación. | Límites, territorio y responsabilidades adicionales necesarias. |
| Ocupantes y asistencia | Gastos médicos a ocupantes, defensa y asistencia cuando estén incluidos. | Personas amparadas, eventos, límites y servicios disponibles. |
| Equipo y adaptaciones | Elementos declarados y aceptados expresamente. | Descripción, valor, documentación y deducibles. |
| Mercancías y carga | Protección específica si se contrata y acepta. | Puede requerir póliza independiente; revisar bienes, rutas y maniobras. |
Los paquetes amplia, limitada y responsabilidad civil pueden variar entre productos. El nombre del paquete no garantiza una cobertura determinada para todas las unidades.
Marca, versión, modelo, serie, placas, valor, tonelaje y equipo especial de cada vehículo.
Uso declarado, tipo de carga, zonas de circulación, recorridos y operación nacional o internacional.
Siniestralidad disponible, mantenimiento, selección de conductores y medidas de seguridad solicitadas por la aseguradora.
Suma asegurada, límites de responsabilidad civil, deducibles, asistencias y forma de pago.
Utiliza el mismo inventario, vigencia, valores y coberturas en cada propuesta. Una prima menor puede corresponder a deducibles más altos, límites distintos o unidades con protección diferente.
Si una cobertura aplica 5% sobre una suma asegurada de $800,000, el deducible sería $40,000. Con 10%, sería $80,000. La diferencia es $40,000; esto no permite determinar cuánto cambiaría la prima. La base de cálculo y aplicación dependen del contrato.
Valida los datos de cada unidad, uso, límites, exclusiones, fechas y requisitos documentales. Revisa que las adaptaciones y equipos estén declarados.
Comunica sustituciones, nuevas unidades y cambios de uso. Confirma por escrito la aceptación y fecha de efecto del endoso correspondiente.
Prioriza la seguridad, reporta a la aseguradora y sigue sus instrucciones. Conserva datos del conductor, unidad, ubicación y documentación del evento.
Revisa el inventario actualizado, historial de siniestros, cambios de operación y nuevas condiciones de costo y cobertura.
El acompañamiento ayuda a ordenar la información de la flotilla, comprender diferencias entre propuestas y conocer los pasos de reporte. La aceptación, autorización de servicios e indemnización corresponden a la aseguradora conforme a la póliza.
El mínimo depende de la aseguradora y del producto. Se determina al revisar el inventario y la operación; no existe un número único aplicable a todas las propuestas.
Puede ser posible si el producto admite esas categorías. Deben identificarse el uso y las condiciones de cada unidad; la aceptación no es automática.
No necesariamente. La protección de la unidad y el seguro de mercancías tienen alcances distintos. La carga debe revisarse y contratarse expresamente cuando corresponda.
Solo cuando estén incluidos y aceptados conforme al contrato. Deben declararse sus características y valores, así como las condiciones de acoplamiento y operación aplicables.
Influyen las unidades, valores, usos, rutas, carga, siniestralidad, medidas de prevención, coberturas y deducibles. La cotización requiere información específica de la operación.
Puede reducir la prima bajo condiciones comparables, pero aumenta la participación del asegurado en los eventos a los que aplica. El efecto debe evaluarse con cotizaciones concretas.
No debe asumirse. Confirma territorio, países, responsabilidades y documentos necesarios antes de operar en el extranjero.
Depende del esquema contratado. Los movimientos suelen requerir solicitud, aceptación y endoso; es necesario confirmar la fecha efectiva del cambio.
Habitualmente se requiere inventario con identificación y valor de las unidades, uso, zonas de operación y datos del contratante. La aseguradora puede solicitar información adicional.
Orientación para preparar información, comparar condiciones y conocer el procedimiento de reporte. La respuesta a un siniestro se determina conforme a la póliza y la evaluación de la aseguradora.